Le bootstrap
Se financer avec l’argent de ses clientsDémarrer sans investisseur, c’est financer chaque paire fabriquée avec ce qu’on a en poche, puis avec ce que paient les clients. On garde 100 % de son entreprise, mais la croissance est plafonnée par la trésorerie. Le levier le plus puissant : se faire payer avant de fabriquer. Les précommandes, les acomptes et les campagnes de financement participatif font exactement cela.
Spanx : 5 000 dollars et aucun investisseur
En 2000, Sara Blakely lance Spanx avec 5 000 dollars d’économies. Elle rédige elle-même sa demande de brevet, démarche les usines et place ses premiers produits dans les grands magasins. L’entreprise grandit sur ses propres ventes, sans lever de fonds ; en 2012, Forbes fait de Blakely la plus jeune milliardaire partie de rien. En octobre 2021, Blackstone prend une participation majoritaire qui valorise Spanx 1,2 milliard de dollars.
À retenir : sans investisseur, on grandit au rythme de ses clients, mais le jour de la vente, la valeur revient au fondateur.
Source : Spanx et Blackstone, annonce du 20 octobre 2021 ; Forbes, mars 2012.
Le financement participatif. En 2012, la montre connectée Pebble a récolté plus de 10 millions de dollars de précommandes sur Kickstarter avant d’en fabriquer une seule. Les clients ont financé la production.
La limite. Le bootstrap ralentit quand il faut beaucoup de cash avant de vendre (usine, stock, recherche). La consommation de trésorerie se pilote mois par mois : voir burn rate et runway.
Love money et business angels
Pré-money, post-money : ce que vaut ta partPremiers chèques extérieurs : la famille et les amis (la « love money »), puis des business angels, des particuliers qui investissent leur propre argent et leur carnet d’adresses. Ils achètent des actions nouvelles. Deux chiffres à ne jamais confondre : la valorisation pré-money, ce que vaut Kumo avant l’argent, et la post-money, pré-money plus le montant levé. La part cédée vaut montant levé ÷ post-money.
Le chèque de 100 000 dollars à une société qui n’existait pas
En août 1998, Larry Page et Sergey Brin présentent leur moteur de recherche à Andy Bechtolsheim, cofondateur de Sun Microsystems. Après une courte démonstration, il leur signe un chèque de 100 000 dollars à l’ordre de « Google Inc. ». Problème : la société n’existe pas encore. Les fondateurs doivent l’immatriculer pour pouvoir encaisser le chèque. D’autres business angels suivent, dont Jeff Bezos.
À retenir : au tout début, l’investisseur achète une équipe et une idée, pas des chiffres. C’est pourquoi la valorisation se négocie plus qu’elle ne se calcule.
Source : Steven Levy, In the Plex, 2011 ; John Battelle, The Search, 2005.
Ce qui se négocie vraiment. La valorisation d’une jeune entreprise sans bénéfices est surtout un rapport de force : équipe, traction, nombre d’investisseurs intéressés. Les méthodes du chapitre Valoriser servent de garde-fous.
Les autres clauses. Droit de veto, préférence de liquidation, sièges au conseil : un pacte d’associés peut peser plus lourd que le pourcentage. Une valorisation flatteuse avec des clauses dures peut coûter plus cher qu’une valorisation modeste.
Avant les investisseurs. En France, les réseaux de prêt d’honneur (Initiative France, Réseau Entreprendre) prêtent sans intérêt au fondateur lui-même. Cet argent renforce les fonds propres sans céder de capital.
Les tours de table et la dilution
Ta part fond, sa valeur peut monterAprès les business angels viennent les fonds de capital-risque : une série A pour accélérer, une série B pour changer d’échelle. À chaque tour, de nouvelles actions sont créées et la part des fondateurs diminue : c’est la dilution. On réserve aussi souvent des actions pour les salariés clés, en France sous forme de BSPCE. Ce qui compte n’est pas le pourcentage mais la valeur de la part. Elle grimpe si chaque tour se fait à une valorisation plus haute que le précédent.
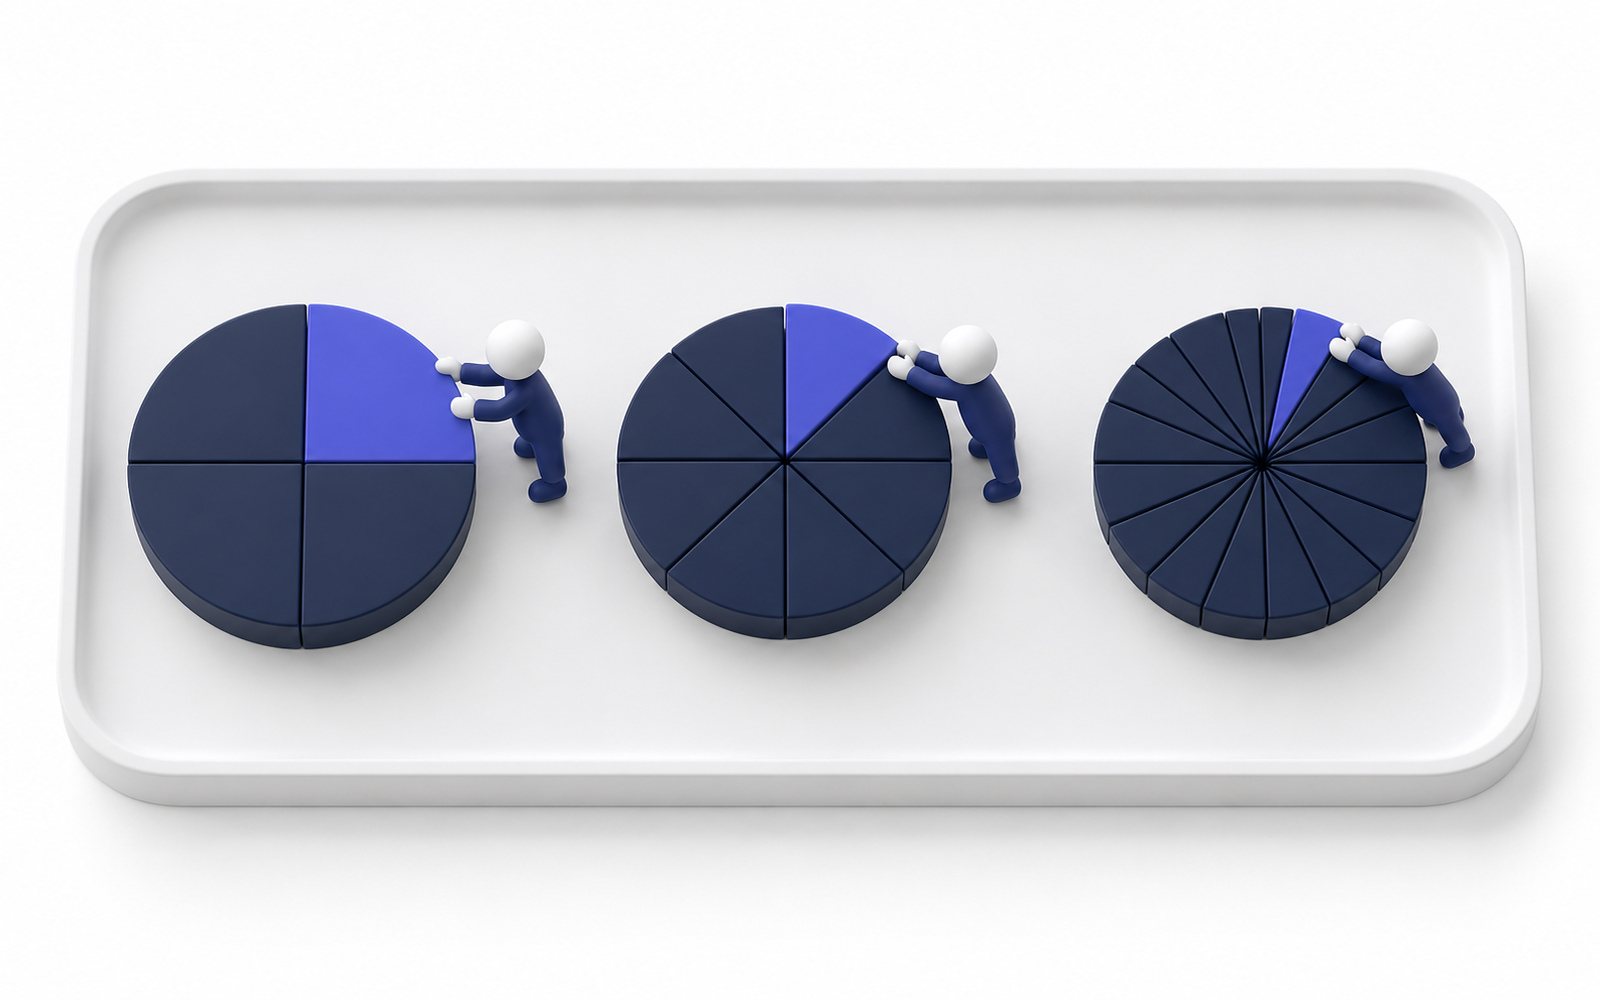
WeWork : de 47 à 8 milliards en neuf mois
En janvier 2019, SoftBank investit dans WeWork sur la base d’une valorisation de 47 milliards de dollars. En août, l’entreprise publie son dossier d’introduction en Bourse : les investisseurs découvrent des pertes massives et une gouvernance contestée. L’introduction est abandonnée en septembre, le fondateur Adam Neumann quitte la direction, et en octobre SoftBank organise un sauvetage qui valorise WeWork autour de 8 milliards de dollars.
À retenir : la valorisation d’un tour est un prix négocié à un moment donné, pas une valeur acquise. Le tour suivant peut l’effacer, et tout le monde se dilue.
Source : WeWork, document d’enregistrement S-1, août 2019 ; presse financière, octobre 2019.
Le tour en baisse. Lever à une valorisation plus basse que la précédente (un « down round ») dilue fortement et fait perdre de la valeur à tous les anciens associés. Il arrive quand l’argent manque et que la croissance n’a pas suivi.
Les BSPCE. Ce sont des bons qui permettent aux salariés d’acheter plus tard des actions au prix d’aujourd’hui. Ils attirent des profils qu’une jeune entreprise ne peut pas payer au prix du marché, et diluent tout le monde.
La bonne question. « Combien je garde ? » compte moins que « Que vaudra ma part si le plan se réalise, et si l’argent levé me fait aller plus vite ? ». 20 % d’une grande entreprise valent plus que 100 % d’une petite.
Capital ou dette ?
La banque ne prend pas de parts, mais elle veut être rembourséeUn emprunt ne dilue personne : une fois remboursé, la banque n’a plus rien à dire. Mais les échéances tombent chaque mois, que l’année soit bonne ou mauvaise. Le capital, lui, ne se rembourse jamais : l’investisseur partage les profits pour toujours, et les pertes avec toi. En France, Bpifrance peut garantir une partie des prêts bancaires des PME, ce qui aide à convaincre la banque.
Le prêt garanti par l’État
En mars 2020, face au confinement, l’État lance le prêt garanti par l’État (PGE) : les banques prêtent aux entreprises jusqu’à 25 % de leur chiffre d’affaires 2019, avec une garantie publique pouvant atteindre 90 % et sans remboursement la première année. Environ 700 000 entreprises en obtiennent un, pour plus de 140 milliards d’euros. Beaucoup évitent ainsi d’ouvrir leur capital en pleine crise. Mais ce sont des dettes : à partir de 2022, les remboursements pèsent sur la trésorerie, et des milliers de PME demandent un étalement.
À retenir : la dette évite la dilution, pas le remboursement. Elle convient à un trou passager, pas à un modèle qui ne gagne pas d’argent.
Source : ministère de l’Économie et Banque de France, bilans du dispositif PGE, 2020-2022.
Le calcul. Avec la dette, les fondateurs gardent tout le résultat moins les intérêts (environ 77 k€ sur 5 ans). Avec le capital, ils cèdent 10 % de tous les résultats, pour toujours. Au-delà d’environ 155 k€ de résultat par an, la dette coûte moins cher.
Le piège. L’échéance se paie en trésorerie, pas en résultat. Une mauvaise année, et c’est le défaut de paiement. C’est le même mécanisme que l’effet de levier : il amplifie dans les deux sens.
Ce que regarde la banque. Des flux réguliers, des actifs à mettre en garantie, des fondateurs qui ont eux-mêmes mis de l’argent. Une jeune pousse sans revenus obtient rarement un prêt classique : d’où l’ordre habituel, capital d’abord, dette ensuite.
L’introduction en Bourse
La dernière marche : beaucoup d’argent, beaucoup de regardsEntrer en Bourse, c’est vendre des actions au public. On y gagne l’accès à de gros montants, une monnaie d’échange pour racheter d’autres sociétés, de la notoriété et une sortie possible pour les premiers investisseurs. On y perd de la discrétion : comptes publiés, information permanente du marché, coûts élevés (banques, avocats, auditeurs) et pression du cours. Monte d’abord l’échelle entière, puis prépare l’introduction de Kumo.
Facebook entre en Bourse… et chute de moitié
Le 18 mai 2012, Facebook entre en Bourse à 38 dollars par action et lève environ 16 milliards de dollars, l’une des plus grosses introductions de l’histoire. La première journée est perturbée par une panne du Nasdaq et le cours ne décolle pas. Trois mois plus tard, l’action vaut environ la moitié de son prix d’introduction : le marché doute de la capacité de Facebook à gagner de l’argent sur mobile. Il faudra plus d’un an pour revenir au prix initial.
À retenir : la Bourse apporte beaucoup d’argent, puis juge chaque trimestre. Le prix d’introduction n’est pas une garantie.
Source : Facebook, prospectus d’introduction (S-1), 2012 ; SEC, sanction de Nasdaq pour l’introduction de Facebook, mai 2013.
Un ordre logique. Les entreprises préfèrent d’abord l’argent qu’elles génèrent, puis la dette, et seulement ensuite l’émission d’actions : c’est la théorie du financement hiérarchique de Myers et Majluf (1984). Émettre des actions peut signaler au marché que la direction les juge chères.
Le prix d’entrée. Le jour de l’introduction, le cours monte souvent nettement au-dessus du prix d’offre. Les travaux de Jay Ritter montrent que cette « décote d’introduction » est un coût caché pour l’entreprise, qui a vendu ses actions trop bas.
Rester non coté. Beaucoup d’entreprises lèvent aujourd’hui de très gros montants auprès de fonds privés et retardent leur entrée en Bourse. Le marché reste la marche la plus haute, pas une étape obligatoire.
Ta table de capitalisation
Atelier Qui possède quoi après chaque levée ?À toi. Entre les associés de départ, la réserve de BSPCE pour les salariés et jusqu’à trois tours de table (montant levé et valorisation pré-money). L’outil construit la table de capitalisation, montre la part et la valeur de chacun après chaque tour, repère un tour en baisse ou une perte de majorité, et calcule ce que chacun toucherait à la sortie. Tout est sauvegardé dans ton navigateur.
Ta synthèse
Remplis l’outil pour voir la table et le verdict.
Bootstrap
Se faire payer avant de fabriquer. On garde tout, on grandit au rythme du cash.
Pré et post
Part cédée = montant levé ÷ post-money. Lire aussi les clauses.
Dilution
Le pourcentage baisse, la valeur doit monter. Éviter le tour en baisse.
Dette et Bourse
La dette ne dilue pas mais doit être payée. La Bourse ouvre tout, en échange de transparence.
Pour aller plus loin
- Stewart C. Myers, Nicholas S. Majluf, « Corporate Financing and Investment Decisions When Firms Have Information That Investors Do Not Have », Journal of Financial Economics, 1984.
- Jay R. Ritter, « The Costs of Going Public », Journal of Financial Economics, 1987.
- Brad Feld, Jason Mendelson, Venture Deals, Wiley, 2011.
- Paul Graham, « Default Alive or Default Dead? », essai, 2015.
- Pierre Vernimmen, Finance d’entreprise, Dalloz (édition annuelle).
- Steven Levy, In the Plex, Simon & Schuster, 2011.
- WeWork, document S-1, 2019 ; Facebook, document S-1, 2012.