La baignoire
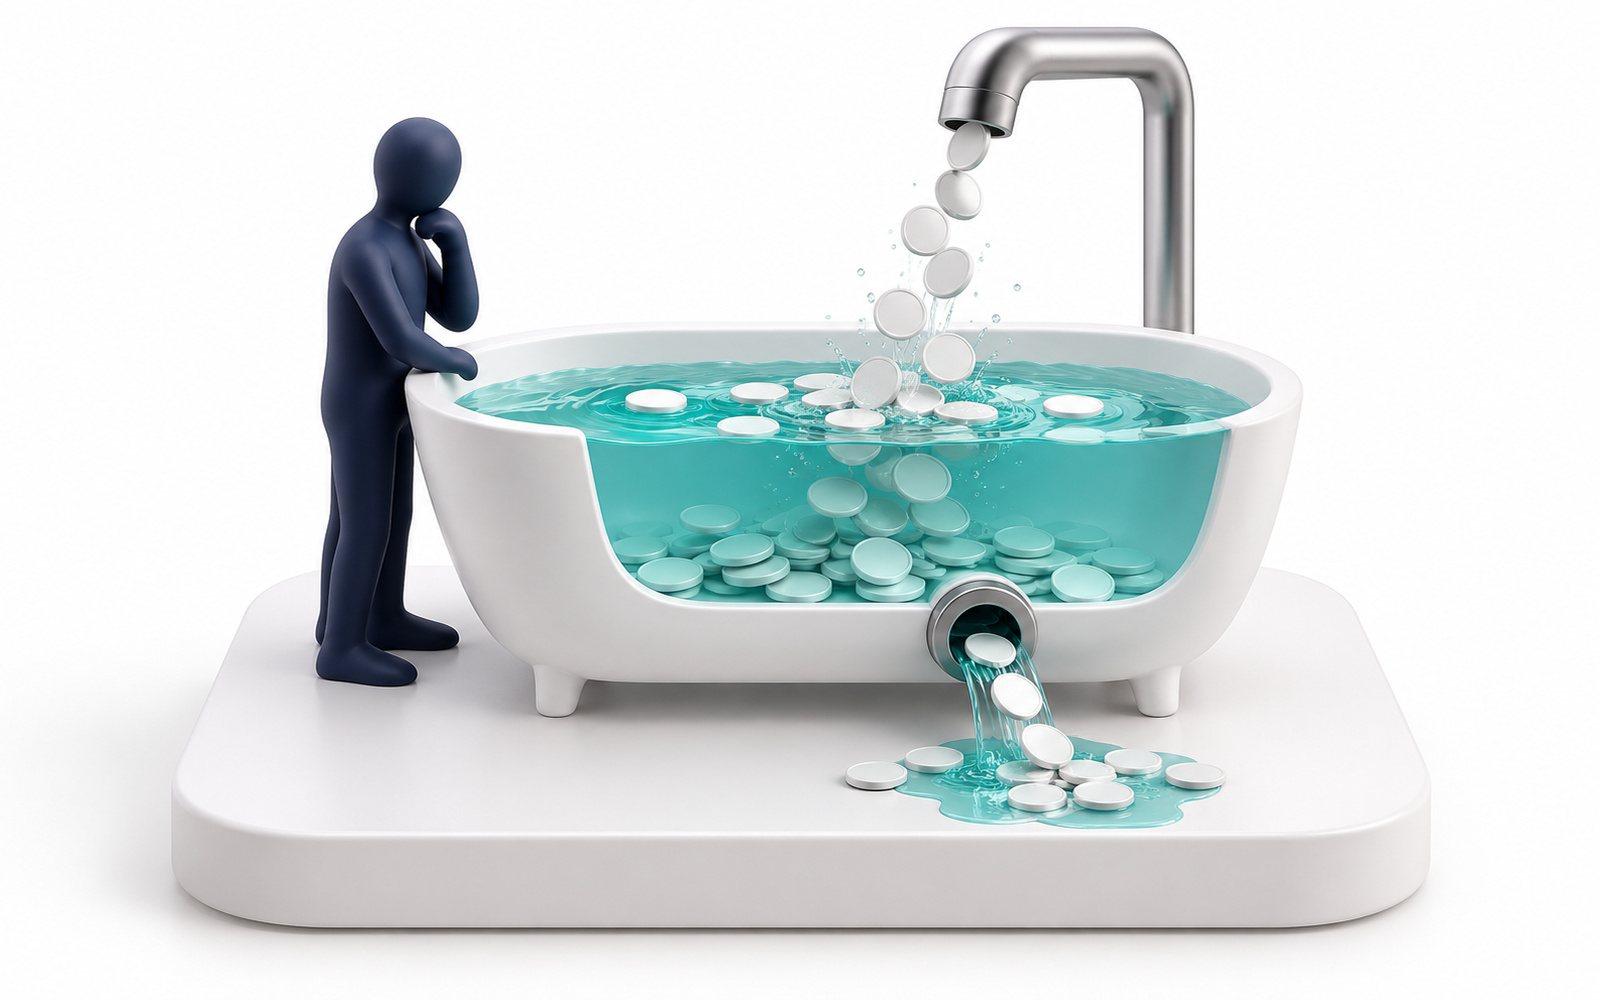
La trésorerie est un niveau, les encaissements et décaissements sont des fluxLa trésorerie, c’est l’eau dans la baignoire. Le robinet, ce sont les encaissements : les clients qui paient. La bonde, ce sont les décaissements : salaires, loyers, fournisseurs, impôts. Peu importe le bénéfice de l’année : si le niveau touche le fond un seul mois, tu ne paies plus. Et chez Kumo, l’année est tout sauf régulière : soldes en janvier et juillet, gros achats de stock en septembre et octobre pour préparer Noël.
Thomas Cook : le creux de l’hiver de trop
Un voyagiste encaisse au printemps et en été, quand les clients paient leurs vacances, puis traverse l’hiver en consommant sa trésorerie. En septembre 2019, Thomas Cook, fondé en 1841, cherche 200 millions de livres supplémentaires pour passer la saison creuse. Faute d’accord, le groupe est placé en liquidation le 23 septembre 2019, et les autorités britanniques organisent le rapatriement d’environ 150 000 voyageurs.
À retenir : on ne meurt pas d’une perte annuelle, on meurt du mois le plus bas. Un plan de trésorerie se juge à son point bas.
Source : Thomas Cook Group plc, communiqué du 23 septembre 2019 ; Civil Aviation Authority, opération de rapatriement, septembre-octobre 2019.
Le plan de trésorerie. Douze colonnes, une par mois, les encaissements en haut, les décaissements en bas, le solde en dernière ligne. C’est le premier tableau qu’un banquier demande.
Regarder le point bas. Une moyenne annuelle rassurante peut cacher un mois à découvert. On dimensionne sa ligne de crédit sur le pire mois, pas sur la moyenne.
Encaissé n’est pas vendu. Une vente compte dans le chiffre d’affaires le jour de la facture ; elle n’entre dans la baignoire que le jour où le client paie.
Les délais clients
Chaque jour de délai accordé, c’est ton argent chez le clientSur son site, Kumo encaisse à la commande. Mais une chaîne de grands magasins veut référencer la marque : 50 k€ de commandes par mois, payées « à terme ». En France, la loi encadre ce terme : depuis la loi de modernisation de l’économie de 2008 (LME), le délai entre professionnels ne peut pas dépasser 60 jours après la date de facture, ou 45 jours fin de mois si le contrat le prévoit. À défaut d’accord, c’est 30 jours. Négocie.
Clients publics : 30 jours, sinon des intérêts
En France, l’État et les collectivités doivent payer leurs fournisseurs dans un délai de 30 jours, porté à 50 jours pour les hôpitaux publics. En cas de retard, des intérêts moratoires sont dus automatiquement, au taux de la Banque centrale européenne majoré de huit points, plus une indemnité forfaitaire de 40 € pour frais de recouvrement. Ils sont dus sans même les demander, mais encore faut-il les suivre. Et le délai ne court qu’à réception d’une facture conforme, déposée sur la plateforme Chorus Pro.
À retenir : avec des clients publics, le délai légal est court, mais le délai réel dépend de la qualité de la facture et de l’attestation de service fait. Une facture conforme déposée le jour de la livraison est le premier levier.
Source : Code de la commande publique, articles L2192-10 et suivants, R2192-10 et suivants ; plateforme Chorus Pro.
Un prêt sans intérêt. Accorder 60 jours, c’est prêter deux mois de chiffre d’affaires à ton client. Il faut financer ce trou, souvent avec du découvert qui, lui, coûte.
Relancer, c’est du cash. Les retards de paiement aggravent le trou. Facturer le jour de la livraison et relancer dès l’échéance sont deux gestes de trésorerie, pas de comptabilité.
Un sujet public. La Banque de France publie chaque année le rapport de l’Observatoire des délais de paiement, et l’administration sanctionne les grands retardataires par des amendes rendues publiques.
Les délais fournisseurs
Encaisser avant de payer, et le cycle devient une source de cashTrois durées font le cycle de conversion du cash : les jours de stock (de l’achat à la vente), les jours clients (de la vente à l’encaissement), moins les jours fournisseurs (de l’achat au paiement). Si le total est négatif, tu encaisses avant de payer : tes fournisseurs financent ta croissance. Dell a bâti sa fortune des années 1990 sur ce modèle en assemblant à la commande, et Amazon affiche depuis des années un cycle négatif. Règle le cycle de Kumo.
Carillion : payer ses fournisseurs à 120 jours
Carillion, géant britannique de la construction et des services aux administrations, payait une partie de ses sous-traitants jusqu’à 120 jours, tout en leur proposant d’être réglés plus tôt contre une décote, via un programme de financement bancaire. Son cycle de trésorerie était tiré au maximum. Quand plusieurs grands contrats ont dérapé, il n’y avait plus de marge : le groupe est liquidé le 15 janvier 2018, laissant des milliers de sous-traitants impayés.
À retenir : allonger ses délais fournisseurs finance la croissance, jusqu’au jour où cela masque une entreprise qui ne gagne plus d’argent. Un cycle négatif n’est sain que si la marge est réelle.
Source : Chambre des communes, rapport conjoint des commissions Work and Pensions et Business, Energy and Industrial Strategy sur Carillion, mai 2018.
Le revendeur à marge faible. Une enseigne qui encaisse ses clients au comptant et paie ses fournisseurs à 60 jours gagne du cash même avec une marge mince : elle place l’argent avant de le rendre. C’est le modèle de la grande distribution.
La négociation silencieuse. Gagner 15 jours fournisseurs vaut parfois plus qu’une remise de 1 %. Calcule les deux avant de négocier.
Attention au boomerang. Étrangler ses fournisseurs les fragilise, et la loi limite aussi tes délais. Un fournisseur qui fait faillite coûte plus cher que 15 jours de cash.
Mourir de croissance
Une entreprise rentable peut faire faillite parce qu’elle vend tropChaque euro de chiffre d’affaires en plus demande d’abord du stock et des créances : du cash avancé avant d’être récupéré. Si la croissance va plus vite que les bénéfices ne remplissent la baignoire, la trésorerie se vide alors que le compte de résultat est au vert. Neil Churchill et John Mullins ont donné la formule en 2001 dans la Harvard Business Review : le taux de croissance que l’entreprise peut financer seule. Kumo fait 4 M€, 6 % de marge nette, et chaque euro de ventes immobilise 35 centimes. Fixe l’ambition.
Dell : liquidité, rentabilité, croissance, dans cet ordre
Au début des années 1990, Dell grandit à une vitesse vertigineuse. En 1993, l’entreprise annonce pourtant sa première perte et découvre que sa croissance consomme plus de trésorerie qu’elle n’en produit. Michael Dell raconte avoir alors inversé les priorités : d’abord la liquidité, ensuite la rentabilité, enfin la croissance. L’entreprise quitte la vente en magasins, trop gourmande en stocks, pour se concentrer sur la vente directe.
À retenir : une croissance qui consomme plus de cash que l’entreprise n’en produit se finance avant, ou se ralentit à temps.
Source : Michael Dell, Catherine Fredman, Direct from Dell, 1999.
Calculer avant de foncer. Croissance autofinançable ≈ marge ÷ (besoin de cash par euro de ventes − marge). Ici 6 % ÷ 29 % ≈ 20 % par an. Au-delà, il faut une banque, des actionnaires, ou un cycle plus court.
Trois leviers. Améliorer la marge, réduire le cash immobilisé (stock, délais clients), ou apporter des fonds. La pire option est de découvrir le problème au moment où il éclate.
Le bon client qui tue. Un très gros contrat payé à 60 jours peut, à lui seul, provoquer cette crise. Signer, oui, mais avec le financement prévu.
Burn rate et runway
Combien de mois avant que l’avion touche le bout de la pisteUne start-up perd de l’argent par construction. Deux chiffres la pilotent : le burn rate, l’argent brûlé chaque mois, et le runway, le nombre de mois avant que la caisse soit vide. Paul Graham, fondateur de Y Combinator, pose en 2015 la seule question qui compte : es-tu default alive ou default dead, vivant ou mort si rien ne change ? Kumo lance Kumo Run, une appli de course sur abonnement, avec 1,2 M€ levés.
Take Eat Easy : la levée qui n’est pas venue
Take Eat Easy, start-up belge de livraison de repas, est présente en 2016 dans plusieurs grandes villes européennes, dont Paris, face à Deliveroo et UberEats. Chaque commande lui coûte plus qu’elle ne rapporte, et la société compte sur une nouvelle levée de fonds pour tenir. Les investisseurs approchés refusent. Fin juillet 2016, elle annonce l’arrêt de son activité et demande une procédure judiciaire, laissant des restaurants et des coursiers impayés.
À retenir : lever des fonds prend des mois et peut échouer. Un runway se pilote avec un plan B : réduire le burn avant d’arriver au bord.
Source : Adrien Roose, cofondateur, billet publié sur Medium le 26 juillet 2016 ; presse belge et française, juillet 2016.
Lever avant d’en avoir besoin. Une levée de fonds prend souvent six mois ou plus. Avec moins d’un an de runway, on négocie en position de faiblesse.
Burn brut et burn net. Le brut, ce sont les dépenses ; le net, les dépenses moins les recettes. C’est le net qui vide la caisse, mais c’est sur le brut qu’on agit vite.
Couper tôt, couper une fois. Si la courbe dit « mort par défaut », réduire les dépenses dès maintenant coûte moins cher que trois plans d’économies successifs.
Baignoire
Surveiller le niveau mois par mois, et dimensionner sur le point bas.
Délais
Chaque jour client se finance ; chaque jour fournisseur finance.
Croissance
Connaître la croissance que tu peux payer seul, avant de la dépasser.
Runway
Savoir chaque mois si tu es vivant ou mort par défaut.
Ton plan de trésorerie sur 12 mois
Atelier Ton point bas, ton mois critique, et ce qu’il faut financerÀ toi. Saisis ta trésorerie de départ, ton chiffre d’affaires mensuel, tes délais clients et fournisseurs, tes charges fixes, puis les événements ponctuels de l’année : un versement de subvention, une échéance de TVA, des primes. L’outil simule les douze soldes de fin de mois, trouve le point bas et chiffre chaque levier. Tout reste enregistré dans ton navigateur.
Ta synthèse
Remplis l’outil pour voir le verdict.
Pour aller plus loin
- Code de commerce, article L441-10 (délais de paiement entre professionnels, issu de la loi de modernisation de l’économie du 4 août 2008).
- Banque de France, Rapport annuel de l’Observatoire des délais de paiement.
- Michael Dell, Catherine Fredman, Direct from Dell, 1999.
- Neil C. Churchill, John W. Mullins, « How Fast Can Your Company Afford to Grow? », Harvard Business Review, mai 2001.
- Paul Graham, « Default Alive or Default Dead? », essai, octobre 2015.