La matrice BCG
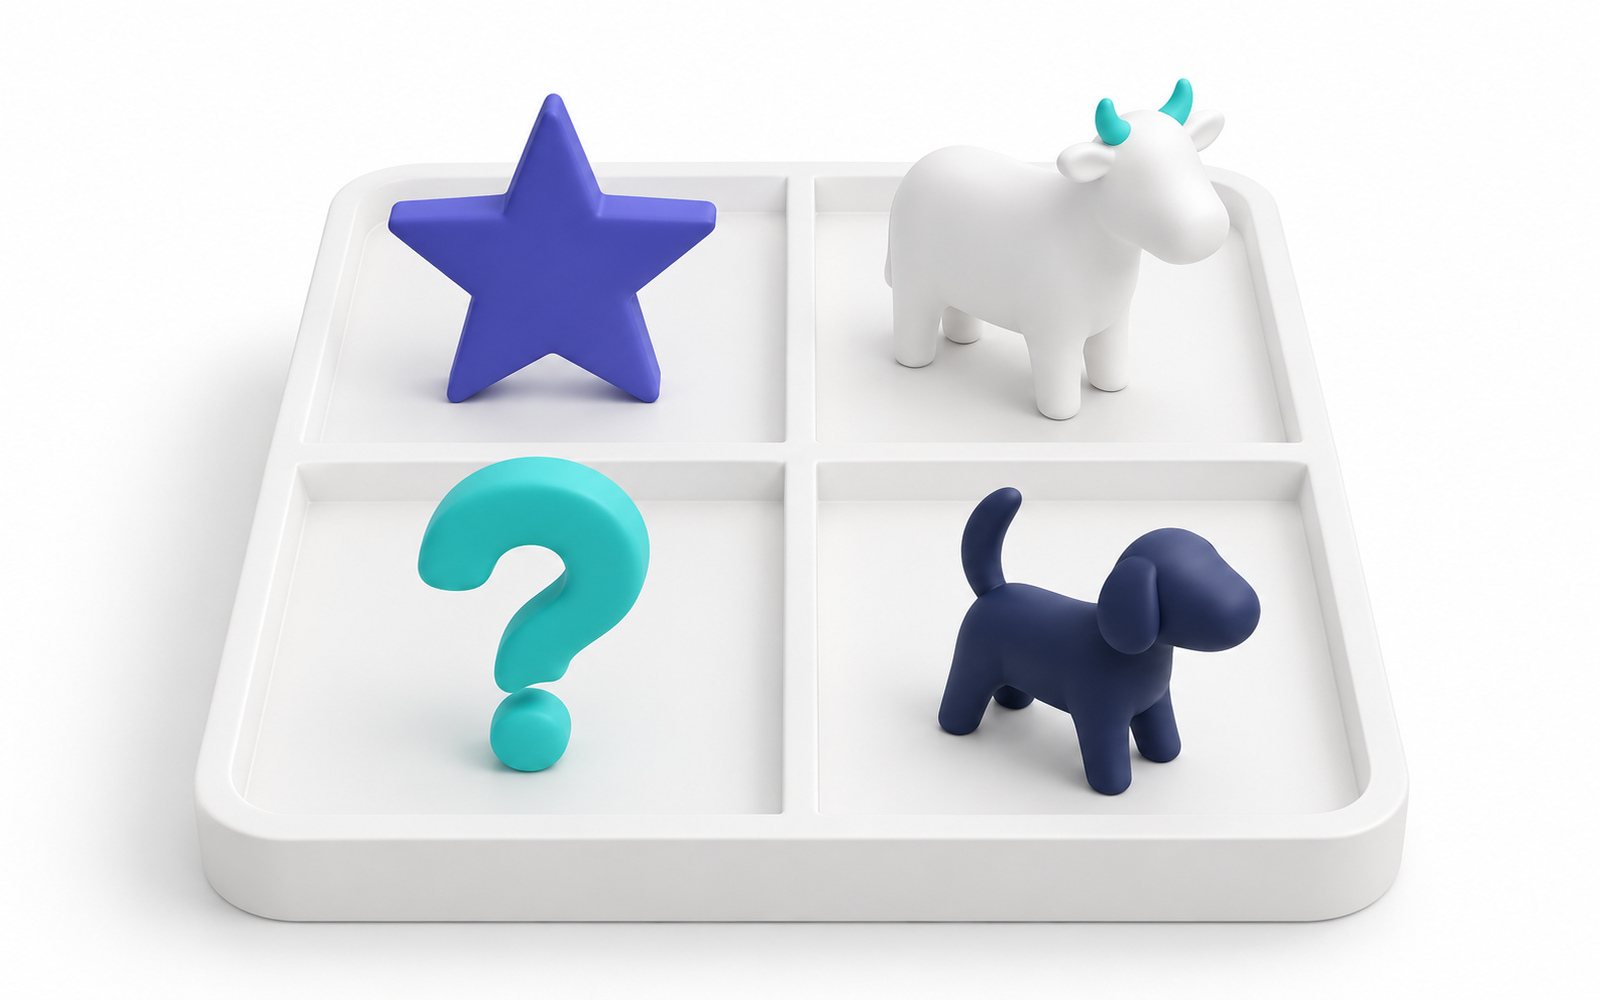
Deux questions suffisent pour ranger un portefeuilleEn 1970, Bruce Henderson, fondateur du Boston Consulting Group, propose de juger chaque activité sur deux axes. La croissance de son marché dit si elle a besoin d’argent pour suivre. Sa part de marché relative, c’est-à-dire sa part divisée par celle du premier concurrent, dit si elle en génère : le leader vend plus, apprend plus vite et produit moins cher. On obtient quatre cases : vedettes, vaches à lait, dilemmes et poids morts. Kumo a cinq gammes. À toi de les ranger.
La courbe d’expérience. Le BCG avait observé que les coûts unitaires baissent d’un pourcentage à peu près constant à chaque doublement du volume cumulé. D’où l’idée que le leader en volume est aussi le moins cher.
Un outil de tri, pas de verdict. Un « poids mort » peut être rentable, fidéliser des clients ou servir d’autres produits. La matrice pose la question, elle n’y répond pas seule.
Procter & Gamble se sépare d’une centaine de marques
En août 2014, Procter & Gamble annonce qu’il va céder ou arrêter jusqu’à une centaine de marques. Il garde 70 à 80 marques qui font environ 90 % de ses ventes et plus de 95 % de ses profits. Parmi les cessions des années suivantes : les piles Duracell, reprises par Berkshire Hathaway, et une quarantaine de marques de beauté, reprises par Coty.
À retenir : un portefeuille trop large disperse l’attention et le cash. Trier, c’est aussi savoir abandonner.
Source : Procter & Gamble, présentation des résultats annuels, 1er août 2014 ; presse économique (2014-2016).
Faire circuler le cash
Les vaches à lait financent l’avenirUne vache à lait domine un marché qui ne grandit plus : elle n’a plus besoin d’investir beaucoup et dégage du cash. Une vedette domine un marché qui grandit vite : elle rapporte, mais consomme presque autant pour tenir son rang. Un dilemme est petit sur un marché en croissance : sans argent, il dépérit. Le rôle de la direction est de faire passer le cash des premières vers les suivantes. La gamme Classique de Kumo dégage 600 k€ par an. Répartis-les sur cinq ans.
Traire sans tuer la vache. Une vache à lait privée de tout investissement finit par perdre sa position. On réduit l’effort, on ne l’arrête pas.
Le piège des dividendes. Distribuer tout le cash fait plaisir l’année même, mais laisse le portefeuille vieillir : dans cinq ans, plus de vedette pour remplacer la vache.
La recherche Google finance les paris d’Alphabet
En 2015, Google se réorganise sous une holding, Alphabet. Les activités historiques, dont la publicité sur la recherche, sont regroupées dans Google. Les projets lointains, comme les voitures autonomes de Waymo ou les sciences de la vie de Verily, deviennent les « Other Bets ». Dans ses comptes annuels, Alphabet publie les résultats de ce segment séparément : il perd plusieurs milliards de dollars par an, couverts par les profits de Google.
À retenir : c’est la circulation du cash de la matrice BCG, rendue visible dans les comptes.
Source : Larry Page, lettre « G is for Google », 10 août 2015 ; Alphabet, rapports annuels 10-K, information sectorielle.
Trancher un dilemme
Investir fort, ou sortir. Le milieu coûte le plus cherLe BCG parlait de « question marks » : des activités prometteuses mais minoritaires. Elles n’ont que deux bonnes issues. Soit on investit assez pour en faire des vedettes, soit on les vend ou on les arrête. Les garder « pour voir », avec un budget de survie, immobilise des équipes et de l’attention pour un résultat presque toujours décevant. Kumo a deux dilemmes et 900 k€ à investir : de quoi en pousser un seul.
La valeur attendue. Probabilité de succès × valeur en cas de succès, plus probabilité d’échec × valeur en cas d’échec, moins ce qu’on investit. Ici, investir dans Kids détruit de la valeur en moyenne : mieux vaut la vendre.
Décider sur des estimations. Les probabilités sont discutables. L’intérêt de l’exercice est de les écrire, pour les discuter, plutôt que de laisser l’enthousiasme décider.
Amazon : un dilemme poussé, un autre arrêté
En 2006, Amazon lance Amazon Web Services, une activité minuscule à côté de la vente en ligne. Le groupe y investit massivement pendant des années : AWS devient le leader mondial du cloud et la principale source de profit d’exploitation du groupe. En 2014, Amazon lance le Fire Phone. Les ventes sont faibles : Amazon passe une dépréciation de 170 millions de dollars sur ses stocks dès le trimestre suivant et arrête le téléphone l’année d’après.
À retenir : deux dilemmes dans le même groupe, deux décisions franches. Aucun n’est resté entre les deux.
Source : Amazon, communiqué de résultats du 3e trimestre 2014 ; Amazon, rapports annuels (information sectorielle AWS).
La matrice d’Ansoff
Où chercher la croissance, et à quel risqueEn 1957, Igor Ansoff publie dans la Harvard Business Review une grille simple. On croise produits actuels ou nouveaux avec marchés actuels ou nouveaux. Quatre voies : vendre plus aux clients actuels (pénétration), vendre de nouveaux produits aux mêmes clients (développement de produits), vendre les mêmes produits à de nouveaux clients (développement de marchés), ou tout changer (diversification). Plus on s’éloigne de ce qu’on connaît, plus le risque monte. Kumo a quatre idées.
Les hypothèses. Croissance si l’idée réussit et probabilité de réussite sont des estimations de Kumo : fidélité 8 % à 85 %, semelles 14 % à 65 %, Allemagne 22 % à 50 %, vélos 35 % à 25 %.
Panacher. Tout mettre en pénétration est sûr mais plafonne vite. Tout mettre en diversification ressemble à un pari. La plupart des plans réalistes combinent deux ou trois voies.
Starbucks ouvre à Pékin
En janvier 1999, Starbucks ouvre son premier café en Chine continentale, à Pékin, dans un pays de buveurs de thé. C’est du développement de marché : le même produit, un nouveau public. L’entreprise y avance prudemment, d’abord avec des partenaires locaux, puis en reprenant le contrôle de ses coentreprises. La Chine devient en quelques décennies son deuxième marché.
À retenir : un nouveau marché exige d’apprendre ses habitudes ; le risque se réduit en avançant par étapes.
Source : Starbucks, historique de l’entreprise et rapports annuels.
Diversifier sans se disperser
Liée ou non liée, ce n’est pas le même pariUne diversification est dite liée quand la nouvelle activité partage quelque chose avec l’ancienne : les clients, les canaux de vente, un savoir-faire, la marque. Elle est non liée quand rien ne se partage, sauf l’actionnaire. Dès 1974, Richard Rumelt montre, sur les grandes entreprises américaines, que les groupes diversifiés autour d’un cœur de compétences font en moyenne mieux que les conglomérats. Kumo hésite entre quatre projets.
La décote de conglomérat. Philip Berger et Eli Ofek (1995) estiment que les groupes diversifiés américains valent en moyenne 13 à 15 % de moins que la somme de leurs activités prises séparément.
Le test simple. « Qu’est-ce que nous savons faire mieux que les autres, qui servira là-bas ? » Si la réponse est « rien de précis », c’est un placement financier, pas une stratégie.
General Electric se coupe en trois
General Electric a longtemps été le modèle du conglomérat : moteurs d’avion, imagerie médicale, turbines, électroménager, finance, télévision. En novembre 2021, le groupe annonce sa scission en trois sociétés indépendantes. GE HealthCare est cotée séparément en janvier 2023, GE Vernova (énergie) en avril 2024 ; ce qui reste devient GE Aerospace.
À retenir : même le conglomérat le plus admiré du XXe siècle a fini par juger que des métiers sans lien valaient plus séparés.
Source : General Electric, communiqué du 9 novembre 2021 ; communiqués de cotation de GE HealthCare (2023) et GE Vernova (2024).
Ton portefeuille
Atelier la matrice BCG et Ansoff appliquées à ton entrepriseÀ toi. Saisis les activités de ton entreprise ou de ton service : chiffre d’affaires, croissance de leur marché, part de marché relative (ta part divisée par celle du premier concurrent ; si tu es leader, ta part divisée par celle du deuxième). L’outil les place dans la matrice, juge l’équilibre du portefeuille et te laisse choisir, pour chaque activité, une voie de développement d’Ansoff. Ta saisie reste dans ce navigateur.
Diagnostic
Saisis au moins trois activités complètes, avec une voie d’Ansoff pour chacune.
Où trouver les chiffres ? La croissance du marché vient des études sectorielles, des fédérations professionnelles ou de l’Insee. La part relative peut se faire à la louche : « deux fois plus petit que le leader » donne 0,5.
Le seuil de croissance. Le BCG utilisait 10 % à une époque de forte croissance. Aujourd’hui, on prend souvent la croissance moyenne de l’économie ou du secteur : règle-le.
La matrice
Croissance du marché et part relative : quatre cases pour juger un portefeuille.
Le cash
Les vaches à lait financent vedettes et dilemmes. Ne pas tout distribuer.
Les dilemmes
Investir fort ou sortir. Garder « pour voir » coûte le plus cher.
Ansoff
Plus on s’éloigne des produits et des clients connus, plus le risque monte. Diversifier autour de ce qu’on sait faire.
Pour aller plus loin
- Bruce D. Henderson, « The Product Portfolio », BCG Perspectives, Boston Consulting Group, 1970.
- H. Igor Ansoff, « Strategies for Diversification », Harvard Business Review, septembre-octobre 1957.
- Richard P. Rumelt, Strategy, Structure, and Economic Performance, Harvard University Press, 1974.
- Philip G. Berger, Eli Ofek, « Diversification’s effect on firm value », Journal of Financial Economics, 1995.
- Procter & Gamble, présentation des résultats annuels, août 2014 ; Alphabet, rapports annuels 10-K ; Amazon, communiqué de résultats du 3e trimestre 2014 ; General Electric, communiqué du 9 novembre 2021.